
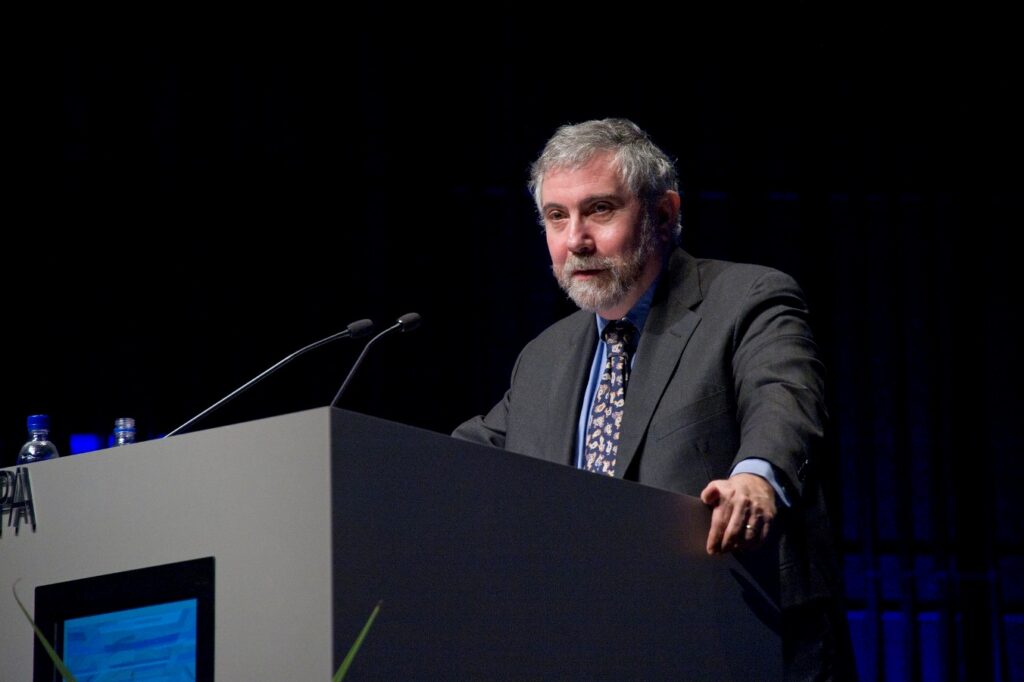
Francúzsko sa môže dostať do vážnej dlhovej krízy. Nositeľ Nobelovej ceny za ekonómiu Paul Krugman varuje, že krajina je možno už taká veľká, že ani Európska centrálna banka (ECB) by ju v prípade vážnej dlhovej krízy nemusela dokázať zachrániť, uvádza server CNBC.
Situácia vo Francúzsku nie je práve pokojná. Krajinu zasiahli študentské protesty proti nedostatočnému financovaniu vzdelávania a premiér Sébastien Lecornu má problém presadiť rozpočet na rok 2027. Ten počíta s úsporami v hodnote desiatok miliárd dolárov, ktoré majú pomôcť dostať verejné financie pod kontrolu.
Krugman vo štvrtkovom príspevku na platforme Substack upozornil, že Francúzsko sa vydáva cestou, ktorá nemusí byť dlhodobo udržateľná. Štátu rastú náklady na splácanie dlhu, rozpočtové deficity zostávajú vysoké a celkový dlh v pomere k veľkosti ekonomiky predstavuje čoraz väčšiu záťaž.
Jedným z problémov je podľa neho aj dôchodkový systém. Francúzsko sa totiž nedokáže ľahko vyrovnať s otázkou relatívne nízkeho veku odchodu do dôchodku, hoci populácia starne a na verejné financie dolieha čoraz väčší tlak.
Francúzsko môže zopakovať scenár z dlhovej krízy
Krugman sa obáva najmä toho, čo by sa stalo, keby investori stratili dôveru vo francúzsku vládu. Keďže krajina používa euro, nemôže si jednoducho pomôcť vlastnou menovou politikou tak, ako by to mohol urobiť štát s vlastnou menou.
Podobný scenár už Európa zažila počas dlhovej krízy v rokoch 2009 až 2012. Vtedy sa do vážnych problémov dostali Grécko, Portugalsko, Španielsko a Taliansko.
„Závislosť Francúzska od eura znamená, že si možno až príliš ľahko predstaviť, ako by sa strata dôvery mohla zmeniť na vážnu krízu. Podobný scenár sme už videli, najprv v Grécku a potom v Portugalsku, Španielsku a Taliansku,“ napísal Krugman.
Všetko sa môže začať tým, že investori prestanú kupovať francúzske štátne dlhopisy alebo za ne budú požadovať oveľa vyšší úrok. Začnú totiž pochybovať, či vláda dokáže svoje dlhy bez problémov splácať. A keď sa raz obavy zvýšia, situácia sa môže rýchlo zhoršovať. Investori sa snažia zbaviť rizikových aktív, štátu rastú náklady na nové pôžičky a strach z možného bankrotu ešte viac narastá. Vzniká tak začarovaný kruh, z ktorého sa nemusí byť jednoduché dostať.
Počas predchádzajúcej dlhovej krízy pomohla situáciu upokojiť ECB. Jej vtedajší prezident Mario Draghi v roku 2012 vyhlásil, že banka urobí „čokoľvek, čo bude potrebné“ na ochranu eura.
Krugman však upozorňuje, že prípadná záchrana Francúzska by bola úplne iná liga. Pomoc takej veľkej ekonomike by bola pre ECB mimoriadne nákladná a politicky citlivá. O to ťažšie by sa presadzovala, ak by Paríž zároveň nedokázal ukázať, že má verejné financie pod kontrolou.
„Francúzsko možno prekročilo hranicu medzi krajinou, ktorá je príliš veľká na to, aby skrachovala, a krajinou, ktorá je príliš veľká na to, aby ju bolo možné zachrániť,“ varoval ekonóm.
Inými slovami, problém môže byť taký veľký, že jeho riešenie by bolo mimoriadne náročné aj pre samotnú eurozónu. Prípadná francúzska dlhová kríza by navyše mohla vyvolať vážne spory medzi európskymi krajinami o tom, kto a za akých podmienok má znášať náklady na pomoc.
Prehľad TOP brokerov | ||
 | Forex, Akcie Akciové indexy | U 75 % retailových investorov došlo ku vzniku straty. |
 | Forex, Akcie Akciové indexy | U 66,02 % retailových investorov došlo ku vzniku straty. |