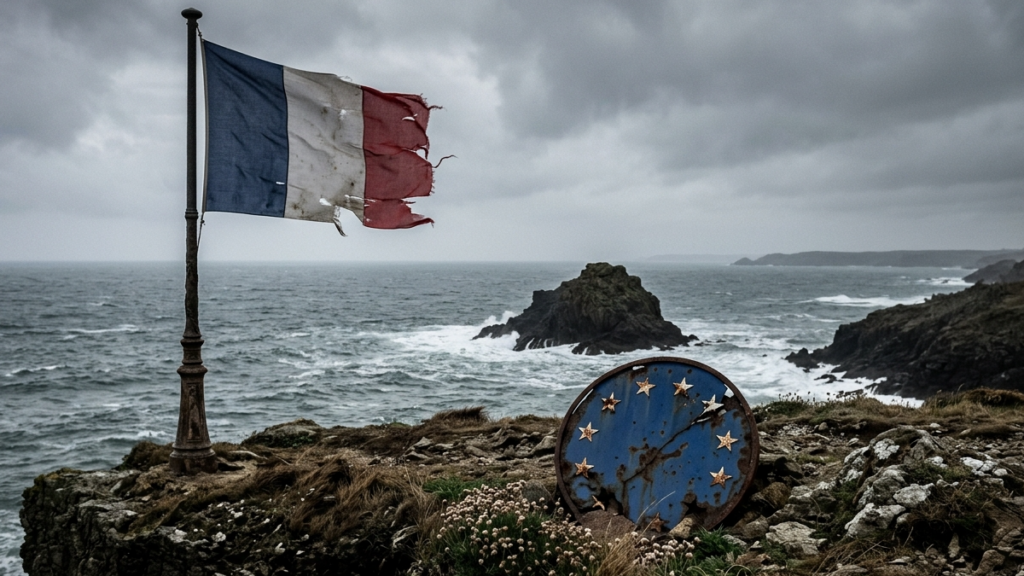
Francúzsko čelí vážnej nestabilite, pričom správy, ktoré zverejnil magazín CNBC, ukazujú výrazný pokles cien francúzskych aktív a oslabenie eura voči americkému doláru o 0,28 % aj voči britskej libre o 0,24 %.
Francúzsko a jeho narastajúce výnosy štátnych dlhopisov
Výnos francúzskych 10-ročných dlhopisov vyskočil o viac ako 10 bázických bodov a drží sa blízko najvyšších úrovní za posledné desaťročia. Vyššie výnosy znamenajú priame zvýšenie nákladov na obsluhu štátneho dlhu. Podobný rast zaznamenali aj 2-ročné a 30-ročné dlhopisy, ktoré vzrástli o 6 a 8 bázických bodov.
Akciový index CAC 40 klesol počas ranného obchodovania o 1,34 %. Francúzsky akciový trh dopláca na citlivosť voči rozpätiu medzi francúzskymi a nemeckými dlhopismi. Toto rozpätie dosiahlo najvyššiu úroveň od európskej dlhovej krízy zo začiatku roka 2010. Výnosy francúzskych dlhopisov dokonca prevýšili výnosy Talianska alebo Grécka, čo signalizuje značný nárast rizika.
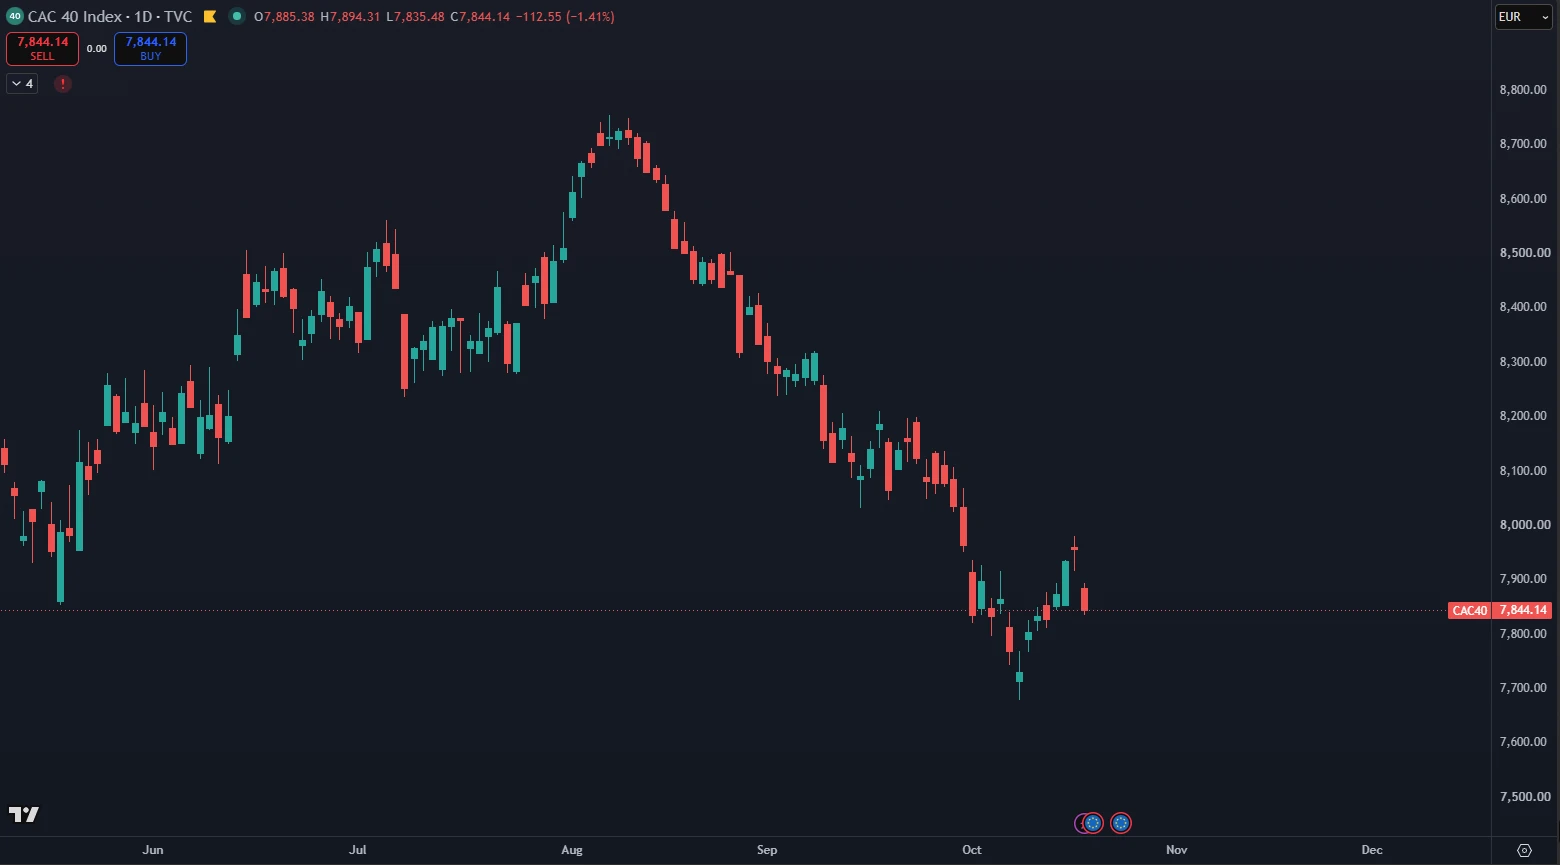
Akciový trh zároveň trpí kvôli slabším výdavkom čínskych spotrebiteľov na luxusný tovar. Do ulíc od Paríža po Marseille vyšli státisíce ľudí, ktorí protestujú proti životným nákladom a zlému stavu verejných služieb. Demonštrácie často sprevádzajú hromadné zatýkanie, horiace autá a zrážky s políciou. Zahraniční investori dnes vlastnia takmer 60 % francúzskeho dlhu, čo zvyšuje riziko výpredajov.
Fiškálna výzva a hrozba dlhovej krízy
Analytici varujú, že krajina potrebuje dôveryhodný plán konsolidácie verejných financií, aby nezapadla do dlhovej špirály. Francúzsky rozpočtový deficit v súčasnosti dosahuje hodnotu 5 % HDP, čo výrazne prekračuje povolený limit Európskej únie na úrovni 3 %.
Vláda premiéra Sébastiena Lecornu čelí náročným rokovaniam o rozpočte na rok 2027. Schválenie úsporných opatrení či zvyšovanie daní však sprevádza masívny odpor obyvateľstva. Riziká zvyšuje aj neistota pred nadchádzajúcimi prezidentskými voľbami, v ktorých vedie krajne pravicová Marine Le Pen. Hoci tvrdí, že chce dodržať pravidlá, chýbajú jej konkrétne kroky, čo trhy znervózňuje.
Francúzsko v posledných rokoch zaostáva za európskymi partnermi. Politická nestabilita bráni prijatiu tvrdých rozhodnutí, ako je napríklad nutnosť zvýšiť vek odchodu do dôchodku. Trhy vyžadujú fiškálnu disciplínu a dôveryhodný plán zníženia deficitu, inak budú výnosy dlhopisov ďalej rásť. To zdraží obsluhu dlhu a prehĺbi deficit.
Možná intervencia a vplyv politiky na stabilitu
Situácia vo Francúzsku začína vyvolávať obavy z návratu dlhovej krízy v eurozóne. Investori špekulujú o potrebe zásahu Európskej centrálnej banky. Goldman Sachs však zatiaľ neočakáva núdzovú intervenciu, akou je napríklad použitie nástroja TPI. ECB sa do takýchto krokov nehrnie, pretože vyžadujú splnenie prísnych podmienok fiškálnej reformy.
Francúzsko by muselo prejsť dlhým obdobím reforiem podobným tomu, aké zažilo Grécko alebo Portugalsko. Napriek politickej neistote zostáva dopyt po francúzskych dlhopisoch prekvapivo solídny, čo potvrdili aj nedávne aukcie. Trhy sa však pýtajú, ako ľahko dokáže Francúzsko napredovať.
Skutočná kríza nastane, ak sa trhy začnú obávať o schopnosť krajiny splácať svoje záväzky. Niektorí odborníci, ako napríklad nositeľ Nobelovej ceny Paul Krugman, dokonca varujú, že Francúzsko sa môže stať „príliš veľkým na to, aby ho niekto zachránil“.